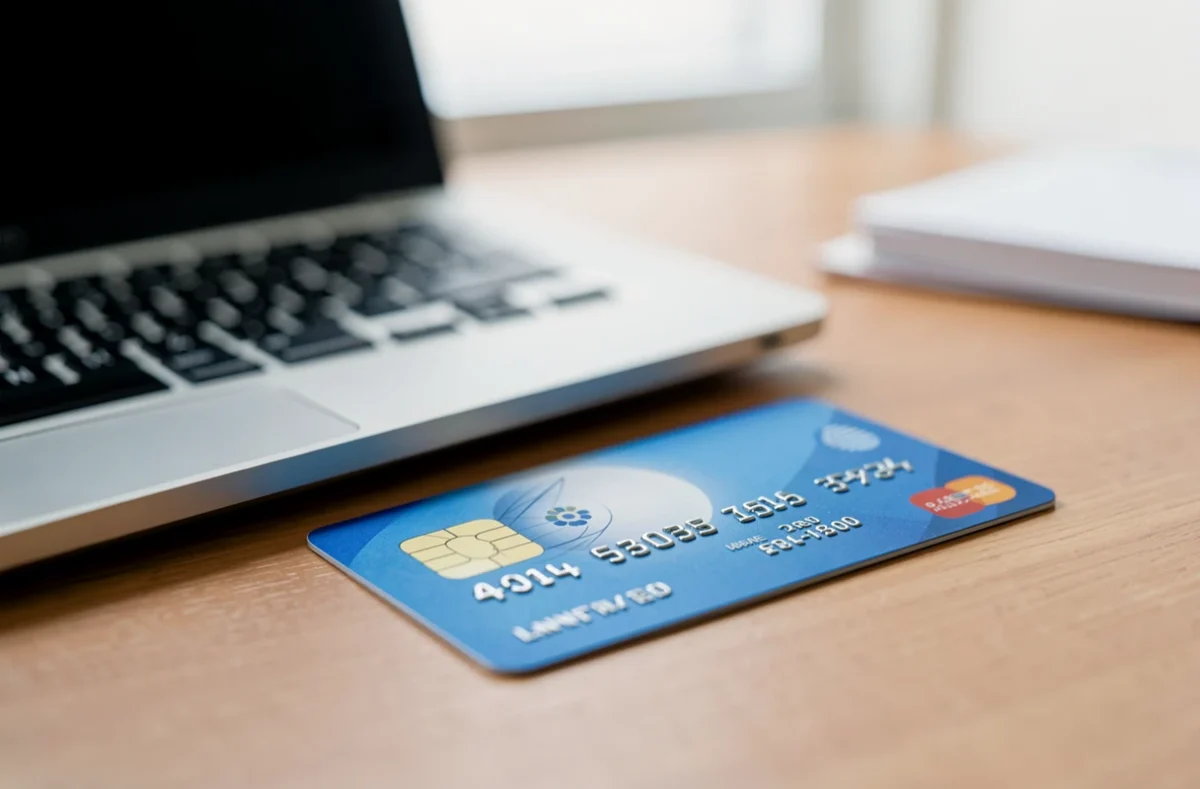
Le PAN d’une carte bancaire est le numéro imprimé sur la carte, souvent composé de 16 chiffres. Il identifie la carte et son émetteur, mais pas le compte bancaire qui lui est rattaché.
Ce numéro ne se lit pas au hasard : chaque groupe de chiffres a un rôle, et plusieurs règles encadrent la façon dont il s’affiche et se conserve.
Ce que désigne le PAN d’une carte bancaire
PAN signifie Primary Account Number, soit « numéro de compte principal » en français. C’est le numéro de carte que l’on lit sur le recto ou le verso du plastique, et que beaucoup d’applications bancaires affichent aussi.
Sa longueur varie selon le réseau : 15 chiffres pour American Express, 16 pour Mastercard, et 13, 16 ou 19 pour Visa. Le format suit la norme ISO/IEC 7812.
Malgré son nom, le PAN n’est pas un numéro de compte. Il désigne la carte, et une même carte peut renvoyer à un compte sans jamais l’afficher.
Comment se lisent les chiffres du PAN
Le numéro se découpe en trois blocs, plus un chiffre final de vérification. Les informations inscrites sur la carte complètent ce numéro : nom du titulaire et date d’expiration.
- Le premier chiffre indique le secteur d’émission : 4 pour Visa, 5 ou 2 pour Mastercard (séries 51 à 55 et 2221 à 2720), 3 pour American Express (34 ou 37).
- Les six à huit premiers chiffres forment le BIN, qui identifie l’établissement émetteur de la carte.
- Les chiffres suivants forment l’identifiant propre à la carte chez cet émetteur.
- Le dernier chiffre est la clé de Luhn, un calcul qui détecte les erreurs de saisie.
Prenons un numéro fictif commençant par 4 : il s’agit d’une carte Visa. Les chiffres suivants renvoient à l’émetteur puis à la carte, et le dernier valide l’ensemble par le calcul de Luhn.
PAN, numéro de compte et IBAN : trois numéros différents
Le PAN est propre à la carte et change quand la carte est remplacée. L’IBAN identifie le compte, qui peut porter plusieurs cartes, chacune avec son propre PAN.
Pour un virement ou un prélèvement, c’est l’IBAN qu’on communique, jamais le PAN. Un justificatif d’identité bancaire donne ces coordonnées de compte, là où le numéro de carte ne sert qu’à payer.
Pourquoi le PAN est masqué ou remplacé par un jeton
Un numéro de carte complet est une donnée sensible : un PAN affiché en entier facilite la fraude. Les règles PCI DSS limitent donc ce qui peut apparaître sur un ticket ou un écran à quelques chiffres seulement, au plus les six premiers et les quatre derniers.
La CNIL recommande aussi de remplacer le numéro de carte par un numéro non signifiant quand un commerçant garde des données pour des paiements ultérieurs. Un numéro de carte virtuel, utilisable à la place du vrai PAN pour un achat en ligne, répond à la même logique.
Ce que les commerçants ont le droit de conserver
Pour un paiement à distance, les données strictement nécessaires sont le numéro de carte, la date d’expiration et le cryptogramme visuel. Le commerçant peut les utiliser pour encaisser, pas pour autre chose.
Le cryptogramme ne peut plus être conservé après la première transaction. Quant au numéro et à la date, leur conservation pour faciliter les achats suivants suppose un consentement qui ne se présume pas, avec un moyen simple de le retirer sur le site.
La CNIL précise aussi que le numéro de carte ne doit jamais servir de moyen d’identification, et qu’un commerçant ne peut pas demander une copie de la carte, même partiellement masquée.
Protéger le numéro de sa carte au quotidien
Avec la date d’expiration et le cryptogramme, le PAN suffit à payer à distance. Ces trois éléments se protègent ensemble.
- Ne photographiez pas votre carte et ne l’envoyez pas par message : une photo expose tout ce qu’il faut pour payer.
- Méfiez-vous des courriels et des appels qui demandent votre numéro de carte : une banque n’a pas besoin de vous le faire recopier.
- En cas de doute, faites opposition à la carte et demandez-en une nouvelle, ce qui change le PAN.
L’authentification renforcée du titulaire, que la CNIL recommande pour les paiements à distance, ajoute une confirmation sur votre téléphone. Les cartes prépayées rechargeables limitent aussi l’exposition, puisqu’elles ne contiennent que la somme chargée, et vous pouvez retrouver les usages courants d’une carte avant de choisir celle que vous exposez en ligne.
Un PAN reste donc un identifiant de carte, jamais un secret à lui seul : c’est son association avec la date et le cryptogramme qui rend sa protection nécessaire. Un numéro qui circule doit être traité comme une clé de paiement.