Placer son épargne dans un immeuble de clinique ou de maison de retraite peut sembler abstrait. L’idée devient plus concrète quand on comprend le mécanisme : une société de gestion achète des bâtiments médicaux, les loue à des professionnels de santé, puis reverse une partie des loyers aux épargnants qui détiennent des parts. C’est le principe d’une SCPI de santé, et ce segment attire une attention croissante en 2026.
Locataires sous contrat réglementé : ce qui distingue vraiment les SCPI santé
Avant de parler de rendement, il faut comprendre qui paie le loyer. Dans une SCPI de bureaux classique, le locataire peut être une start-up, une PME ou un grand groupe. Si l’entreprise fait faillite, le local se retrouve vide.
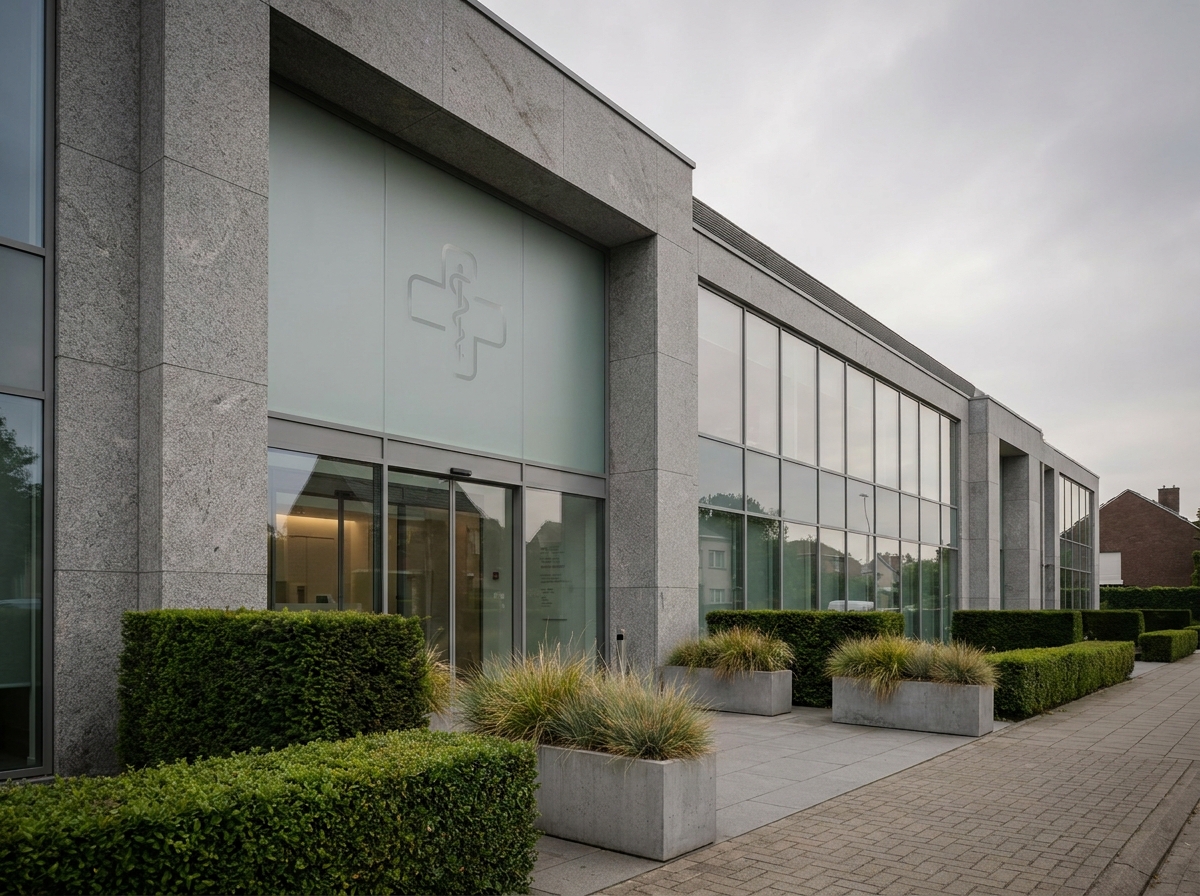
Dans une SCPI santé, les locataires sont des cliniques privées, des centres de rééducation, des EHPAD ou des cabinets médicaux regroupés. Ces structures exercent dans un cadre réglementaire strict. Elles obtiennent des autorisations d’exploitation délivrées par les agences régionales de santé, ce qui rend leur activité difficilement délocalisable.
Un établissement de soins ne peut pas déménager comme une boutique de vêtements. Son autorisation est liée à un territoire, à un besoin de santé publique identifié. Cette contrainte réglementaire joue en faveur de la stabilité locative : le locataire reste longtemps, renouvelle son bail et entretient le bâtiment parce qu’il y a investi du matériel médical lourd.
Pour comparer les meilleures SCPI de santé via Epsicap, il faut justement regarder la nature des locataires et la durée résiduelle de leurs baux, pas seulement le taux de distribution affiché.
Taux de distribution et valeur des parts : deux indicateurs à lire ensemble
Vous avez déjà remarqué qu’un placement peut verser des revenus réguliers tout en perdant de la valeur ? C’est exactement ce qui peut arriver avec une SCPI. Le taux de distribution annuel (les loyers redistribués) ne dit rien sur l’évolution du prix de la part.
Prenons un exemple simple. Une SCPI verse un revenu correspondant à un taux de distribution attractif. Si, dans le même temps, la valeur de ses immeubles baisse et que la société de gestion ajuste le prix de la part à la baisse, le gain réel de l’épargnant diminue. Le rendement global combine revenus distribués et variation du prix de la part.
Ce que le taux d’occupation révèle
Un indicateur plus parlant pour juger la solidité d’une SCPI santé est son taux d’occupation financier. Il mesure la proportion des loyers effectivement perçus par rapport au potentiel total du patrimoine. Les SCPI spécialisées en santé affichent généralement des taux d’occupation élevés, supérieurs à ceux des SCPI diversifiées, parce que leurs locataires restent en place plus longtemps.
Un taux d’occupation élevé traduit des baux longs et des locataires stables. C’est le reflet direct de la contrainte réglementaire évoquée plus haut.
Loi bien vieillir et risque exploitant : le revers du décor
Le secteur de la santé n’est pas exempt de risques. La loi du 8 avril 2024 sur le bien vieillir a introduit, pour certains établissements accueillant des résidents admis à partir de 2025, un encadrement des écarts de tarifs et de leur évolution. Cette contrainte peut limiter les recettes d’un exploitant d’EHPAD.
Quand un exploitant voit ses marges se réduire, sa capacité à payer le loyer peut s’en ressentir. Le risque exploitant est le principal point de vigilance pour les SCPI santé exposées aux EHPAD. Une société de gestion prudente diversifie ses locataires entre cliniques, centres de soins de suite et maisons de santé pluridisciplinaires, plutôt que de concentrer son patrimoine sur un seul type d’établissement.
Liquidité : vérifier avant de souscrire
L’AMF surveille les délais de retrait des SCPI. Certains véhicules ont connu des délais allongés ces dernières années. La spécialisation santé ne garantit pas une revente rapide des parts. Avant de souscrire, il faut vérifier :
- Le délai moyen de retrait constaté sur les douze derniers mois, publié dans le rapport annuel de la SCPI
- L’existence d’un marché secondaire organisé par la société de gestion, avec un carnet d’ordres transparent
- La politique de la SCPI en cas de demandes de retrait excédant les souscriptions (suspension partielle ou totale des rachats)
La facilité de sortie doit être vérifiée pour chaque SCPI individuellement. Elle ne se déduit pas de la seule thématique santé.
Profil d’épargnant et critères de sélection d’une SCPI santé
Ce type de placement s’adresse à des épargnants qui acceptent un horizon long, généralement supérieur à huit ans. Le capital investi n’est pas garanti, et la revente des parts peut prendre du temps.
Pour choisir une SCPI santé adaptée, plusieurs critères méritent une analyse méthodique :
- La composition du patrimoine : proportion de cliniques, EHPAD, cabinets médicaux, centres de rééducation. Une répartition équilibrée réduit la dépendance à un seul segment
- La diversification géographique : un patrimoine réparti sur plusieurs régions ou pays européens limite l’exposition à un marché immobilier local
- La capitalisation de la SCPI et le volume de collecte : une collecte trop faible peut compliquer la diversification, une collecte trop forte peut diluer le rendement si les acquisitions se font à des prix élevés
- Les frais de souscription et de gestion, qui pèsent sur le rendement net perçu par l’épargnant
Santé, éducation, médico-social : des périmètres variables
Toutes les SCPI labellisées « santé » ne couvrent pas le même périmètre. Certaines incluent des crèches, des établissements d’enseignement spécialisé ou des résidences pour personnes en situation de handicap. Le terme « SCPI santé » recouvre des réalités patrimoniales très différentes d’un véhicule à l’autre.
Lire la note d’information et le dernier rapport annuel reste le moyen le plus fiable de comprendre ce que détient réellement la SCPI. Les documents réglementaires précisent la liste des actifs, leur localisation, les loyers perçus et les taux d’occupation par immeuble.
Les SCPI santé séduisent parce qu’elles s’appuient sur des besoins démographiques durables et des locataires contraints par leur cadre réglementaire. Cette stabilité structurelle ne dispense pas d’examiner chaque véhicule avec rigueur, en particulier sur le risque exploitant et la liquidité des parts.